


从电网调峰中,天然气管网能学到什么?
电网调峰对天然气管网调峰的经验启示
魏征 齐太民 吕剑凤 武华鑫 刘莹莹
Let's go
AI摘要
电网调峰经验可为天然气管网调峰提供借鉴。价格机制上,电网已实现输配电价单独核定、上游定价多元化、调峰补贴较完善;天然气则上下游市场化不足,跨省管网两部制核价传导难,储气库、LNG接收站缺乏补贴。管理体制上,电力已实现厂网分离、输配售分离;油气省网融入缓慢,上游主体多元化不足。建议:将两部制作为跨省管网核价远期目标,加快省网融入与核价,促进调峰成本合理传导;完善调峰商务模式,出台储气库、LNG接收站支持政策,以专项补贴回收成本,探索经营性租赁、合同能源管理等模式,构建收益共享机制,提升第三方参与积极性。
(本摘要由AI辅助生成,仅供参考)
天然气调峰现状
(一)调峰需求
“十四五”期间,我国天然气需求仍将快速增长。2023年,全国天然气表观消费量3945亿立方米,同比增长7.6%。根据国家能源局、国务院发展研究中心等有关研究,2025年天然气消费规模达到4300亿—4500亿立方米,2030年达到5500亿—6000亿立方米,2040年前后进入发展平台期。
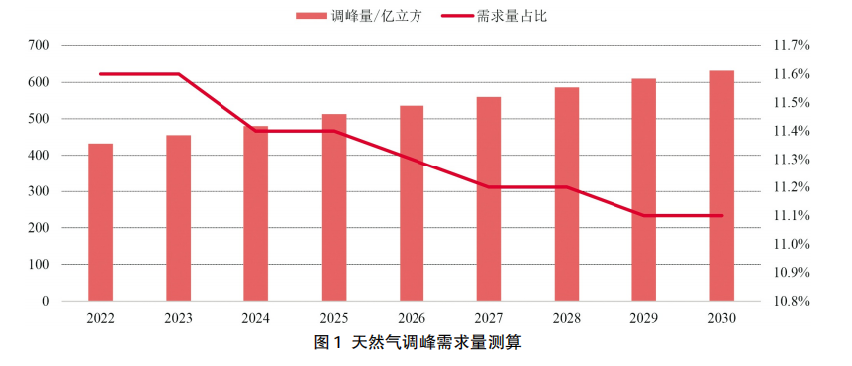
考虑到我国天然气消费不仅存在地域性差异,还存在季节性差异。根据各地区年均日需求气量及不均匀系数测算,到2025年全国天然气调峰需求量为513亿立方米,调峰需求占全国消费量比例11.4%—11.9%。2022—2030年天然气调峰需求量测算详见图1。
(二)基础设施
国内调峰基础设施建设初具规模。储气库方面,截至2023年,在役储气库(群)29座,设计工作气量330亿立方米,形成调峰能力230亿立方米,以气藏型为主,主要由国家管网集团和中国石油运营。LNG接收站方面,根据上海石油天然气交易中心数据,截至2023年,国内已投产LNG接收站超过28座,总储气能力超过120亿立方米。
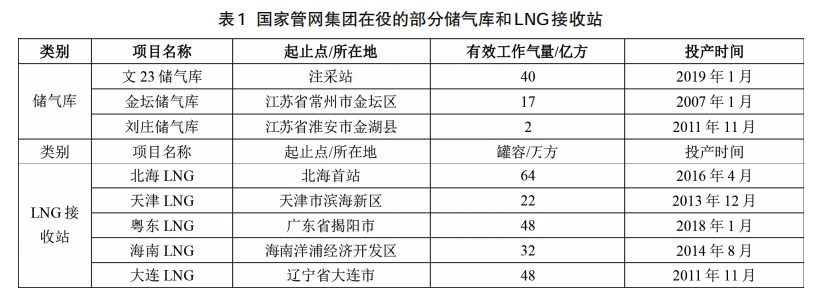
天然气管道方面,截至2023年,国内天然气管道总里程超过12万公里,其中国家管网集团超过5.47万公里,约占全国的45%。国家管网集团在役的部分储气库和LNG接收站如表1所示。
国内调峰基础设施仍需加快建设。2023年国内已建成储气库和LNG接收站总储气能力超过350亿立方米,占国内天然气表观消费量的8.9%,较国际平均水平12%—15%仍有较大差距。根据国家发展改革委、国家能源局印发的《关于加快推进天然气储备能力建设的实施意见》《全国储气能力建设实施方案》等有关要求,到2025年全国集约布局的储气能力达到550亿—600亿立方米,占全国天然气表观消费量的12.7%—13.9%,基本达到国际平均水平。
天然气调峰机制
(一)调峰模式
1.调峰形式。
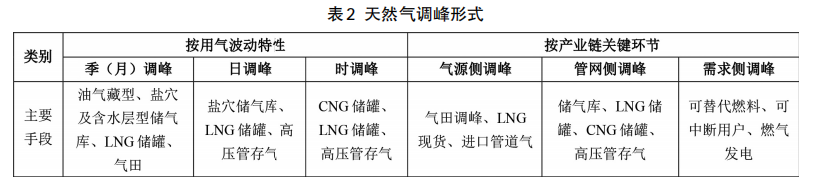
一般意义上,天然气调峰形式可分为季(月)调峰、日调峰和时调峰。而根据天然气产业链关键环节,天然气调峰形式可分为气源侧、管网侧和需求侧调峰。其中,季(月)调峰主要方式为油气藏型、盐穴及含水层型储气库、LNG储罐、气田;日调峰主要方式为盐穴储气库、LNG储罐、高压管存气;时调峰主要方式为CNG储罐、LNG储罐、高压管存气。天然气调峰形式分类如表2所示。
2.调峰主体。
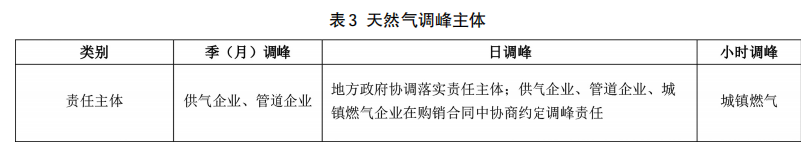
国家管网集团主要承担季(月)调峰责任。根据国家发展改革委、国家能源局印发的《关于加快储气设施建设和完善储气调峰辅助服务市场机制的意见》等文件要求,供气企业和管道企业承担季节(月)调峰责任。地方政府负责落实日调峰责任主体,供气企业、管道企业、城燃企业和大用户在购销合同中协商约定日调峰供气责任。到2025年,供气企业和国家管网合计建成年供气量10%的储气能力,地方政府具备区域3天日均消费量的储气能力,城燃具备年用气量5%的储气能力,如表3所示。
(二)管网调峰价格机制
1.跨省天然气管道。
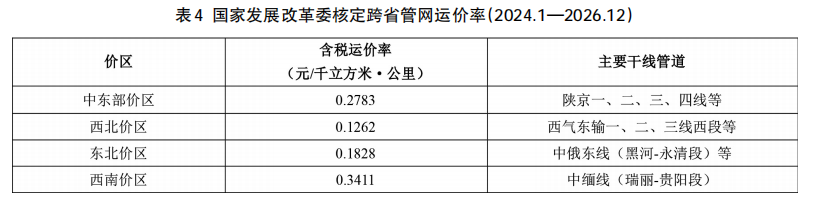
跨省天然气管道收费实行政府核价。根据国家发展改革委印发的《天然气管道运输价格管理办法(暂行)》《天然气管道运输定价成本监审办法(暂行)》等有关要求,跨省天然气管道按照“准许成本+准许收益+税金”,核算四个价区准许收入,分区核定运价率。其中,储气库、LNG接收站等调峰设施未纳入有效资产核价范围。第一个核价周期内政府核定的运价率如表4所示。
2.储气库。
储气库收费逐步向两部制转变。随着油气市场体系改革的不断深入,储气库由油公司建设运营转变为产权和运营双独立的主体,开始向第三方开放。储气库收费模式也逐步从单一制向“容量费+使用费”的两部制方式转变。其中,容量费根据内外部企业合同预定库容结算,用以回收固定性运维支出;使用费按照内外部企业实际注采量结算,用于回收可变性运维支出。
3.LNG接收站。
LNG接收站收费主要包括气化服务费、外输管道费、长时储气费。其中,气化服务费实行政府指导价管理。根据国家发展改革委印发的《关于完善进口液化天然气接收站气化服务定价机制的指导意见》有关要求,气化服务费按照“准许成本+合理收益”,由省级价格主管部门“一省一价”制定最高气化服务价格(其中,负荷率应不低于60%、收益率不超过8%)。外输管道费除不具备沿线开口分输的短途管道外,原则上应从气化服务费中剥离,参照跨省管网收费。现阶段,“三桶油”接收站的外输管道费多包含在气化服务费中,国家管网集团接收站的外输管道费按照跨省价区收费。长期储气、液态装车、船舶转运等衍生服务费通过协商、竞拍等市场化方式确定。
4.终端气价。
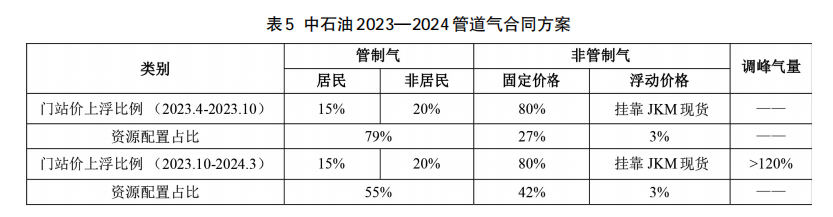
各省批发的销售气价实行基于“门站价”的定价模式。其中,根据国家发展改革委印发的《中央定价目录(2020)》有关要求,国家已放开非管制气价格管制。但现阶段,供需双方多参考基准门站价协商确定销售气价。管制气在省门站管控,实行“基准价+浮动幅度”模式,基准价与进口燃料油和LPG价格挂钩,省门站价根据基准点价考虑一定贴水确定。有关方面统计的中石油2023—2024年度管道气合同方案如表5所示。
(三)管网调峰瓶颈
1.价格机制。
现阶段,调峰价格体系呈现政府核价、指导价与市场化定价等多种方式并存的特征。其中,单一制跨省管网核价、“一省一价、一线一价”省网定价体系下,托运商根据管输路径、管输量核算输配气价,未将调峰因素直接纳入输配气价核算中,形成对调峰因素在天然气全产业链价格体系有效传导的现实阻碍。
2.管网布局。
“自然垄断”业务独立是油气体制改革的基本要求,但现阶段,深化石油天然气体制改革过程中要求的“4MPa及以上的天然气管道及其附属设施,6.4MPa及以上的原油、成品油管道及其附属设施”尚未实现完全划转,省网融入进程缓慢,“并国网、融省网”进程制约着管网调峰在“全国一张网”体系下的统一规划、建设与调度。
3.调峰设施。
目前,我国已构建起多层次的调峰基础设施体系。但储气库、LNG接收站等调峰基础设施建设进程不到位,距离《关于加快储气设施建设和完善储气调峰辅助服务市场机制的意见》等文件要求的建设规模仍有差距。
供气企业和管道企业履行调峰责任,协调全国范围内的管网、储气库、LNG接收站等基础设施开展季节(月)天然气调峰的手段有限。国家管网集团作为管网调峰的责任主体,无论是单一制跨省管网核价,还是不参与“峰谷套利”,均制约着其回收调峰成本。
电网调峰机制
(一)调峰模式
1.概述。
电网调峰是指为跟踪系统负荷的峰谷变化及可再生能源出力变化,并网主体根据调度指令进行的发用电功率调整或设备启停所提供的服务,通常为小时级或15分钟级。根据水电、火电、电化学储能等在电力系统不同环节发挥作用的不同,分为电源侧、电网侧和用户侧调峰。
2.电源侧。
电源侧调峰是指通过控制电源出力的波动幅度,平滑电力输出,维持电力并网的相对稳定性,对加快新能源并网消纳、促进能源供给结构优化有着重要意义。常用的电源侧调峰手段有煤电机组调峰、水力发电调峰、燃气轮机调峰、储能调峰等。其中,电化学储能以新能源投资方配建电化学储能、并网消纳为代表。根据《关于推进电力源网荷储一体化和多能互补发展的指导意见》有关要求,新能源优化配套储能规模。部分省市要求光伏并网需按照装机容量的10%—30%强制配套储能。
3.电网侧。
电网侧调峰是指通过电网自建或第三方建设共享式储能电站进行削峰填谷,保障电网系统的相对稳定性,对缓解电网供电缺口,保证电网系统稳定性有重要作用。常见的电网侧储能电站为锂电储能集装箱。根据国家发展改革委、国家能源局印发的《输配电定价成本监审办法》有关要求,抽水蓄能和电储能设施不计入输配电成本,限制了电网投资电网侧储能的积极性。现阶段,电网侧调峰主要依托第三方、上下游建设的共享式储能电站,电网通过经营性租赁、合同能源管理等模式使用。
4.用户侧。
用户侧调峰是指通过配套户用储能、便携式储能等装置,保证用户用电稳定,平衡峰谷价差波动,对于减少电网投资、维持输配电网相对稳定有着重要意义。用户侧调峰以多能互补微电网系统为代表,其以“风光储+能源管理系统”为核心,直流配电技术、云计算深度融合,一般由用户自己投资建设,并通过“自发自用”“自发自用、余量上网”、峰谷套利等模式回收成本和获取收益。
(二)价格机制
1.区域电网。
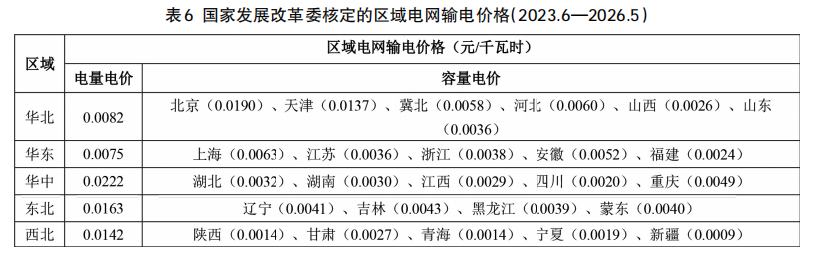
区域电网输电价由政府核价。根据国家发展改革委印发的《区域电网输电价格定价办法》《输配电定价成本监审办法》等有关要求,区域电网电价采用核定准许收入,考虑年最大负荷等因素核算容量和电量电费回收。准许收入由准许成本、准许收益、税金构成。容量电费反映区域电网为省级电网提供可靠供电、事故备用等安全服务的成本;电量电费反映区域电网提供输电服务的成本。其中,容量电费向区域内省网收取,纳入省网基期准许成本,通过省网终端售电量折算容量电价,纳入省网输配电价收取。电量电费随区域电网实际交易结算电量收取,由购电方支付,即通过区域用电量折算电量电价收取。第三个核价周期内政府核定的区域电网输电价如表6所示。
2.省级电网。
省级电网输配电价由政府核价。根据国家发展改革委印发的《省级电网输配电价定价办法》《输配电定价成本监审办法》等有关要求,省级电网电价考虑区域电网分摊的容量电费和按销售电量分摊到各省级电网的电网总部调度中心、交易中心费用等基期准许成本,核定准许收入,通过省级电网输配电量核算输配电价。
3.“源网荷”储能。
电源侧储能成本纳入上网电价,以基准电价、两部制以及市场化交易价格等形式回收成本。电网侧共享式储能通过峰谷套利、辅助服务补偿等模式回收成本。其中,辅助服务补偿具有明确的补偿机制,根据国家发展改革委、国家能源局印发的《关于加快推动新型储能发展的指导意见》等文件要求,完善“按效果付费”的电力辅助服务补偿机制。相关省市已配套相应的辅助服务固定补偿或市场化补偿标准。用户侧储能则通过“自发自用”,减少高峰用电成本,或通过“自发自用、余电上网”赚取超额收益,以及并网后以峰谷套利等形式回收成本。
对比分析
(一)体制改革
油气体制改革向电力体制改革寻找经验借鉴。油气、电力是国家能源的重要组成部分,其基础设施规划布局、调度运行、商务交易等方面极具相似性,其体制机制改革对保障国家能源安全、加快能源行业高质量发展意义重大。自2002年国务院印发《关于印发电力体制改革方案的通知》,2017年中共中央、国务院印发《关于深化石油天然气体制改革的若干意见》等纲领性文件之后,油气体制改革、电力体制改革持续纵深推进。作为相继提出的能源体制改革举措,两者在价格机制、管理体制等方面多有相似。
(二)价格机制
中游自然垄断业务清晰定价、上下游价格市场化是油气、电力体制改革在价格体系方面的长远目标。现阶段,电力体系已实现输配电价单独核定;上游根据发电类别使用两部制、基准价、标杆电价、市场化交易等多种形式;下游区分用户使用阶梯电价、单一制、两部制电价;调峰补贴机制也相对完善。
而理顺油气价格机制任重道远。现阶段,油气价格机制在上下游市场化程度不足;中游跨省管网两部制核价存在容量气价向下游传导难题,省网核价受省网股权划转、省网收购溢价不能纳入省管成本监审范围等因素限制。配售分离进展有限;储气库与LNG接收站等调峰基础设施缺少补贴支持,价格体系距离改革目标差距依然较大。
(三)管理体制
自然垄断业务独立,上下游主体多元化是管理体制改革的基本要义。随着电力系统从国家电力公司,到五大四小、两网、两建,以及售电业务、增量配电网业务向社会资本开放,电力系统已实现发电与输配电的分离,也实现输配与销售业务的分离。
而油气体制改革从“三桶油”上中下游一体化开始,到成立国家管网集团,促进管道互联互通。跨省管网设施已实现“全国一张网”独立运营,但省网融入、境外管道并入“全国一张网”等难题凸显。油气体制改革较电力在中游业务独立、上游主体多元化等方面差距明显,距离《石油天然气管网运营机制改革实施意见》要求的“推动形成上游多主体多渠道供应,中游统一管网高效集输,下游销售市场充分竞争的油气市场体系”仍有较大差距。
(四)电网调峰的经验借鉴
1.价格机制。
理顺价格机制是平衡调峰主体投资与收益,提高第三方参与调峰基础设施建设积极性的先决条件。借鉴电网在上网电价“两部制、基准价、标杆电价、市场化交易”、输配电价“区域电网两部制核价+省网核价”、销售电价“阶梯电价、单一制、两部制”,以及现货、中长期交易等方面较为市场化、成熟的经验,管网调峰可通过聚焦跨省管网与省网核价,探索跨省管网两部制、上下游定价市场化的合理途径,进一步理顺管网调峰价格机制。
2.管理体制。
完善调峰设施盈利模式是市场化价格机制下,激励各市场主体参与调峰设施建设的重要手段。借鉴电网在电力辅助服务市场建设、共享式储能补贴、合同能源管理模式等方面的经验,天然气调峰市场可通过完善峰谷套利、专项补贴等多样化手段,运用合同能源管理模式,加快调峰收益在上中下游主体之间的利益分配,提高管网、第三方等建设调峰基础设施的积极性。
意见建议
将两部制作为跨省管网核价的远期目标。通过加快省网融入,推进省网核价,促进管网调峰成本在天然气产业链的合理传导,进一步理顺天然气价格机制。考虑到平衡管网调峰投资与收益的现实需求,近期可适当降低跨省管网的负荷率约束,平衡管网建设过程中的调峰因素与成本回收需求。同期,在理顺储气库、LNG接收站价格机制的基础上,推动两部制在外输管道的应用。
完善管网调峰商务模式。出台储气库、LNG接收站建设的支持政策,鼓励管网调峰基础设施通过专项补贴等形式回收成本,提高第三方参与调峰基础设施建设的积极性。对于第三方建设的管网调峰设施,以及月度波动较大的上载点,探索通过经营性租赁、合同能源管理等模式,与第三方、气源方、管道企业约定调峰收益,构建管网调峰收益共享机制。
(作者单位:国家管网集团工程技术创新公司)

-
从电网调峰中,天然气管网能学到什么?
“十四五”期间,我国天然气需求仍将快速增长。2023年,全国天然气表观消费量3945亿立方米,同比增长7.6%。根据国家能源局、国务院发展研究中心等有关研究,2025年天然气消费规模达到4300亿—4500亿立方米,2030年达到5500亿—6000亿立方米,2040年前后进入发展平台期。
2026-10-09
-
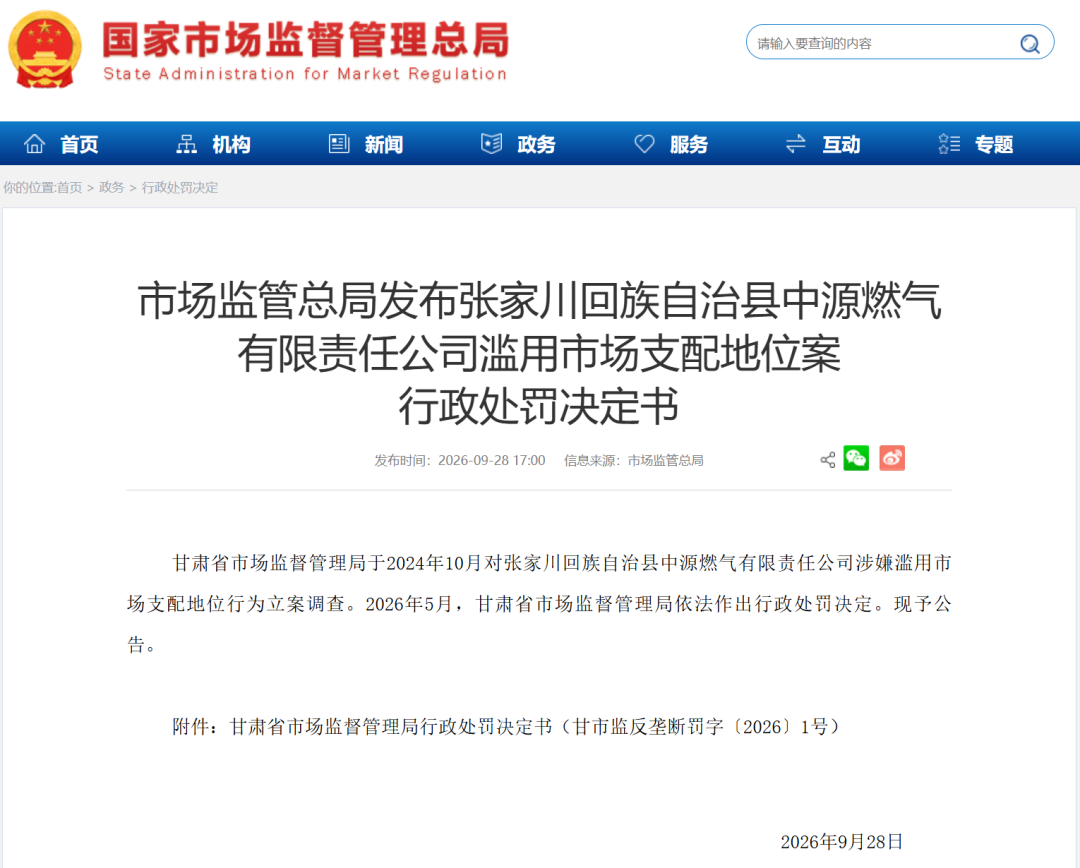
一燃气公司在给消费者安装天然气时,强制搭售波纹管:进价每米6元,卖60元!市场监管总局:滥用支配地位,罚没超24万元
9月28日,国家市场监管总局发布了甘肃省天水市张家川回族自治县中源燃气有限责任公司滥用市场支配地位案的行政处罚决定书。决定书显示,该天然气公司在消费者安装天然气时,强制搭售连接燃气燃烧器具的不锈钢波纹管,是没有正当理由的商品搭售行为,排除、限制了市场竞争,损害了消费者利益。甘肃省市场监督管理局最终作出行政处罚:责令该公司停止违法行为,罚没247,697.82元。
2026-10-09
-
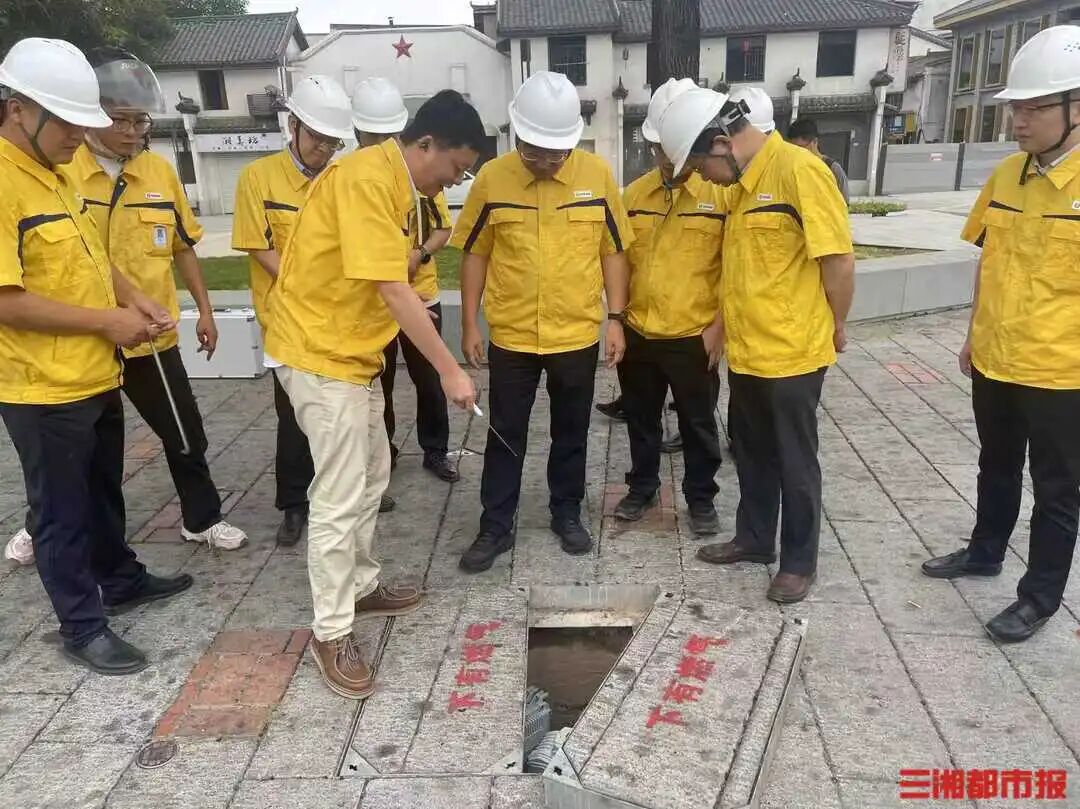
燃气阀门“秒级”关闭,长沙新奥燃气给五一商圈装上智能开关
“通俗来说,原来就需要人工用杆子、扳手来关闭阀门,现在有了这个智能设备之后,就达到了秒级控制,这个就是PE阀门快装远控智能终端。”长沙新奥燃气调度中心主任助理霍育盛开门见山地说。9月30日,记者走进长沙五一商圈,实地探访这些守护燃气安全的智能设备。
2026-10-09
-
罚款210616.4元!燃气场站切莫随意出租!海南一气站违法发包被严厉查处
9月28日,记者获悉,因将生产经营项目、场所、设备发包或者出租给不具备安全生产条件或者相应资质的单位或者个人,近期,海南振山房地产实业公司秀英永兴液化气站被罚没款210616.4元。
2026-10-09


